
Nelle imprese familiari il passaggio generazionale raramente si risolve con un atto dal notaio. Prima di decidere come trasferire le quote, bisogna rispondere a domande più difficili: chi guiderà l’impresa, cosa riceverà chi non ci lavora, che fine faranno gli immobili, quale ruolo manterrà il fondatore.
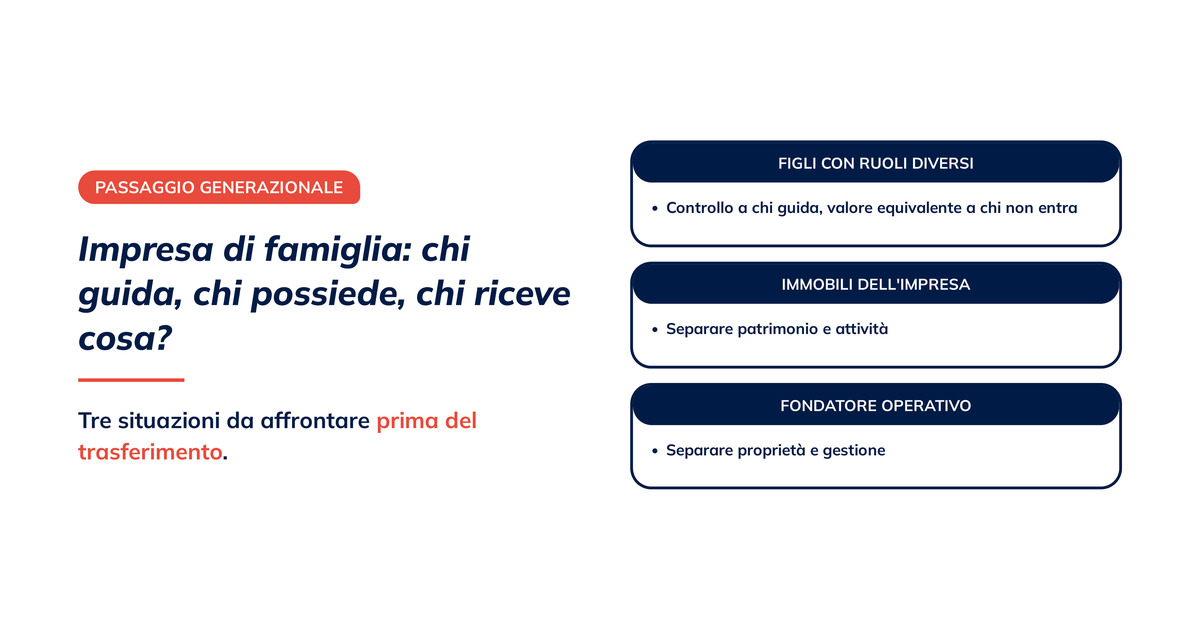
Nel nostro lavoro con imprese familiari di Firenze, Prato, Pistoia e Lucca, queste domande si presentano quasi sempre in tre forme. In questo articolo le affrontiamo una per una, attraverso casi ricostruiti a partire da situazioni ricorrenti, con dati modificati per tutelare la riservatezza. Per ciascuno indichiamo la situazione iniziale, le alternative considerate, i criteri della scelta e le difficoltà organizzative.
Passaggio generazionale d’azienda: da dove partire?
Il punto di partenza non è lo strumento giuridico, ma la separazione di tre piani che nella famiglia tendono a sovrapporsi:
- la guida dell’impresa: chi prende le decisioni operative e strategiche;
- la proprietà: chi detiene le quote e con quali diritti;
- l’equilibrio familiare: come trattare in modo equo i figli che non entrano in azienda, nel rispetto dei diritti dei legittimari.
Solo quando questi tre piani sono chiari si scelgono gli strumenti: donazione, patto di famiglia, testamento, riorganizzazione societaria attraverso scissione, conferimento o holding, patti tra soci e regole statutarie.
Il quadro fiscale in sintesi
I trasferimenti di aziende e partecipazioni a favore di discendenti e coniuge possono beneficiare dell’esenzione dall’imposta su successioni e donazioni prevista dall’art. 3, comma 4 ter, del D.Lgs. 346/1990. Per le quote di società di capitali l’esenzione spetta per le partecipazioni che consentono di acquisire o integrare il controllo, a condizione che i beneficiari lo mantengano per almeno cinque anni e lo dichiarino espressamente nell’atto o nella dichiarazione di successione.
Nel 2026 l’Agenzia delle Entrate ha ribadito, in più risposte a interpello, che il controllo deve essere effettivo e non solo formale: se il disponente conserva di fatto il potere decisionale, per esempio attraverso diritti di voto riservati, l’esenzione è a rischio. Quando l’esenzione non si applica, i trasferimenti a coniuge e figli scontano l’imposta del 4% sulla parte che eccede la franchigia di 1.000.000 di euro per ciascun beneficiario
Tre casistiche ricorrenti
Situazione 1: figli con ruoli diversi nell’impresa
Situazione iniziale. Una SRL manifatturiera della provincia di Prato, interamente posseduta dal fondatore. Il figlio lavora in azienda da dieci anni e ne guida la produzione; la figlia vive a Milano e svolge un’altra professione. Il fondatore vuole trattare i figli in modo equo, ma teme che una proprietà divisa a metà blocchi le decisioni.
Alternative considerate.
- Donazione delle quote in parti uguali: semplice, ma crea una situazione di stallo tra un socio operativo e un socio che non conosce l’azienda.
- Patto di famiglia (art. 768 bis c.c.): le quote di controllo vanno al figlio che lavora in azienda, che liquida la sorella con denaro o altri beni. Il patto rende stabile il trasferimento anche rispetto ai diritti dei legittimari.
- Quote con diritti diversi (art. 2468, comma 3, c.c.): alla figlia una partecipazione con diritti prevalentemente economici, al figlio i diritti di amministrazione.
Criteri della scelta. Garantire al figlio operativo il controllo effettivo, necessario sia per la governance sia per l’esenzione fiscale, e riconoscere alla figlia un valore equivalente senza costringerla a partecipare alla gestione.
Difficoltà organizzative. La liquidazione della sorella richiede risorse che il figlio spesso non ha: vanno pianificate con anticipo, anche con l’aiuto della società nei limiti consentiti. Serve inoltre una valutazione dell’azienda condivisa, perché è su quel numero che si misura l’equità tra i figli.
Situazione 2: immobili legati all’impresa
Situazione iniziale. Una società della provincia di Firenze possiede sia l’attività operativa sia il capannone in cui lavora. Uno dei figli intende proseguire l’attività; l’altro è interessato al patrimonio immobiliare, non alla gestione.
Alternative considerate.
- Trasferire le quote a entrambi e lasciare tutto nella stessa società: immobile e attività restano esposti agli stessi rischi e la convivenza tra interessi diversi continua.
- Scissione societaria prima del passaggio: l’attività resta nella società operativa, l’immobile passa a una società immobiliare con gli stessi soci. In un secondo momento le quote dell’operativa vanno al figlio che lavora in azienda e quelle dell’immobiliare all’altro.
- Vendita dell’immobile a terzi: libera liquidità, ma priva l’impresa di un bene strategico.
Criteri della scelta. La scissione è fiscalmente neutrale ai fini delle imposte sui redditi (art. 173 TUIR) e sconta le imposte indirette in misura fissa; consente di assegnare a ciascun figlio un perimetro coerente con i suoi interessi. La società operativa continua a utilizzare il capannone con un contratto di locazione a condizioni di mercato.
Difficoltà organizzative. Il mutuo sull’immobile va attribuito alla società corretta e richiede il consenso della banca; il canone di locazione deve essere sostenibile per l’operativa; la società immobiliare va monitorata rispetto alla disciplina delle società non operative. Anche l’operazione nel suo insieme va motivata da ragioni organizzative documentabili.
Situazione 3: il fondatore vuole mantenere un ruolo operativo
Situazione iniziale. Un’impresa commerciale della provincia di Lucca. Il fondatore ha settant’anni, è disposto a trasferire la proprietà ai figli ma non vuole «uscire dall’azienda» dall’oggi al domani: i rapporti con clienti e fornitori storici passano ancora da lui.
Alternative considerate.
- Donazione della nuda proprietà delle quote con riserva di usufrutto e del diritto di voto: il fondatore mantiene il controllo, ma proprio per questo l’esenzione fiscale rischia di non applicarsi.
- Trasferimento della proprietà del controllo ai figli, con il fondatore che resta amministratore o presidente del consiglio di amministrazione per un periodo definito, con un compenso deliberato.
- Trasferimento graduale delle quote in più anni, accompagnato da un piano di affiancamento.
Criteri della scelta. Separare la proprietà dalla gestione: i figli diventano titolari del controllo, il fondatore mantiene un ruolo operativo formalizzato, con deleghe e durata chiare. Lo statuto viene aggiornato con clausole di prelazione, gradimento e regole di funzionamento del consiglio.
Difficoltà organizzative. La parte più delicata non è giuridica: è stabilire quali decisioni passano subito ai figli e quali restano al fondatore durante l’affiancamento. Un piano scritto, con tappe verificabili, riduce i conflitti.
Aspetti fiscali del passaggio generazionale nell’impresa familiare: gli strumenti a confronto
| Strumento | Cosa consente | Punti di attenzione fiscali |
| Donazione di quote di controllo | Trasferimento immediato della proprietà | Esenzione se il controllo è effettivo e mantenuto per cinque anni; altrimenti 4% oltre la franchigia di 1.000.000 di euro per ciascun figlio |
| Patto di famiglia | Assegnazione dell’impresa a un figlio e liquidazione degli altri, con effetti stabili | Stessa esenzione per le quote di controllo; il trattamento della liquidazione degli altri legittimari va valutato con attenzione |
| Scissione societaria | Separazione di immobili e attività prima del trasferimento | Neutralità fiscale ai fini dei redditi e imposte indirette in misura fissa; attenzione alle ragioni economiche dell’operazione |
| Holding di famiglia | Concentrazione del controllo e governance unitaria | Costi di gestione, regole sui dividendi e verifica del controllo effettivo |
| Testamento | Pianificazione degli effetti alla morte | Imposta di successione con le stesse aliquote e franchigie; esenzione per il controllo a condizioni analoghe |
Tre domande che ci pongono i clienti
«Posso donare le quote ai figli e continuare a decidere io?»
Si può restare in azienda con un ruolo operativo, ma se si conserva il potere decisionale sulle quote trasferite l’esenzione dall’imposta di donazione rischia di non applicarsi. La soluzione è separare la proprietà dalla gestione.
«Come tratto il figlio che non lavora in azienda?»
Con un valore equivalente, che può essere denaro, immobili o una partecipazione con diritti prevalentemente economici. Il patto di famiglia è lo strumento pensato proprio per questa situazione.
«Quando conviene iniziare?»
Prima che diventi urgente. Un passaggio generazionale ben organizzato richiede in genere alcuni anni tra analisi, riorganizzazione e affiancamento.
sh, coordinating Italian rules with those of the other countries involved.
Studio Girardi & Associati: accompagniamo il passaggio generazionale in Toscana
Lo Studio Girardi & Associati è a sua volta uno studio familiare, fondato a Firenze nel 1994. Conosciamo dall’interno la delicatezza di un passaggio tra generazioni e lo affrontiamo con un metodo preciso: analisi della situazione familiare e societaria, valutazione dell’azienda, confronto tra le alternative, progettazione degli atti in coordinamento con notaio e legali, pianificazione fiscale e piano di affiancamento.
Stai pensando al futuro della tua impresa di famiglia? Contattaci per un primo incontro in studio a Firenze.
Domande frequenti
Il passaggio generazionale dell’azienda è esente da imposte?
Il trasferimento a discendenti e coniuge di aziende o quote di controllo può essere esente dall’imposta su successioni e donazioni, se i beneficiari mantengono il controllo o proseguono l’attività per almeno cinque anni e lo dichiarano espressamente. Il controllo deve essere effettivo.
Che cos’è il patto di famiglia?
È il contratto con cui l’imprenditore trasferisce l’azienda o le partecipazioni a uno o più discendenti, che liquidano gli altri legittimari. Rende stabile il trasferimento e riduce il rischio di contestazioni future tra eredi.
Gli immobili dell’impresa devono seguire l’attività?
Non necessariamente. Con una scissione si può separare il patrimonio immobiliare dall’attività operativa e assegnarli a figli diversi, mantenendo l’uso dell’immobile attraverso un contratto di locazione.
Frequently asked questions (English)
Is a family business transfer to children taxed in Italy?
Transfers of businesses or controlling shareholdings to descendants or a spouse may be exempt from Italian gift and inheritance tax, provided that the beneficiaries keep control, or continue the business, for at least five years.
What is a patto di famiglia?
It is an Italian law agreement through which an entrepreneur transfers the business to one or more descendants, who compensate the other heirs. It makes the transfer stable over time.
Does Studio Girardi assist international families?
Yes. The firm assists families with members living abroad, in Engli

