
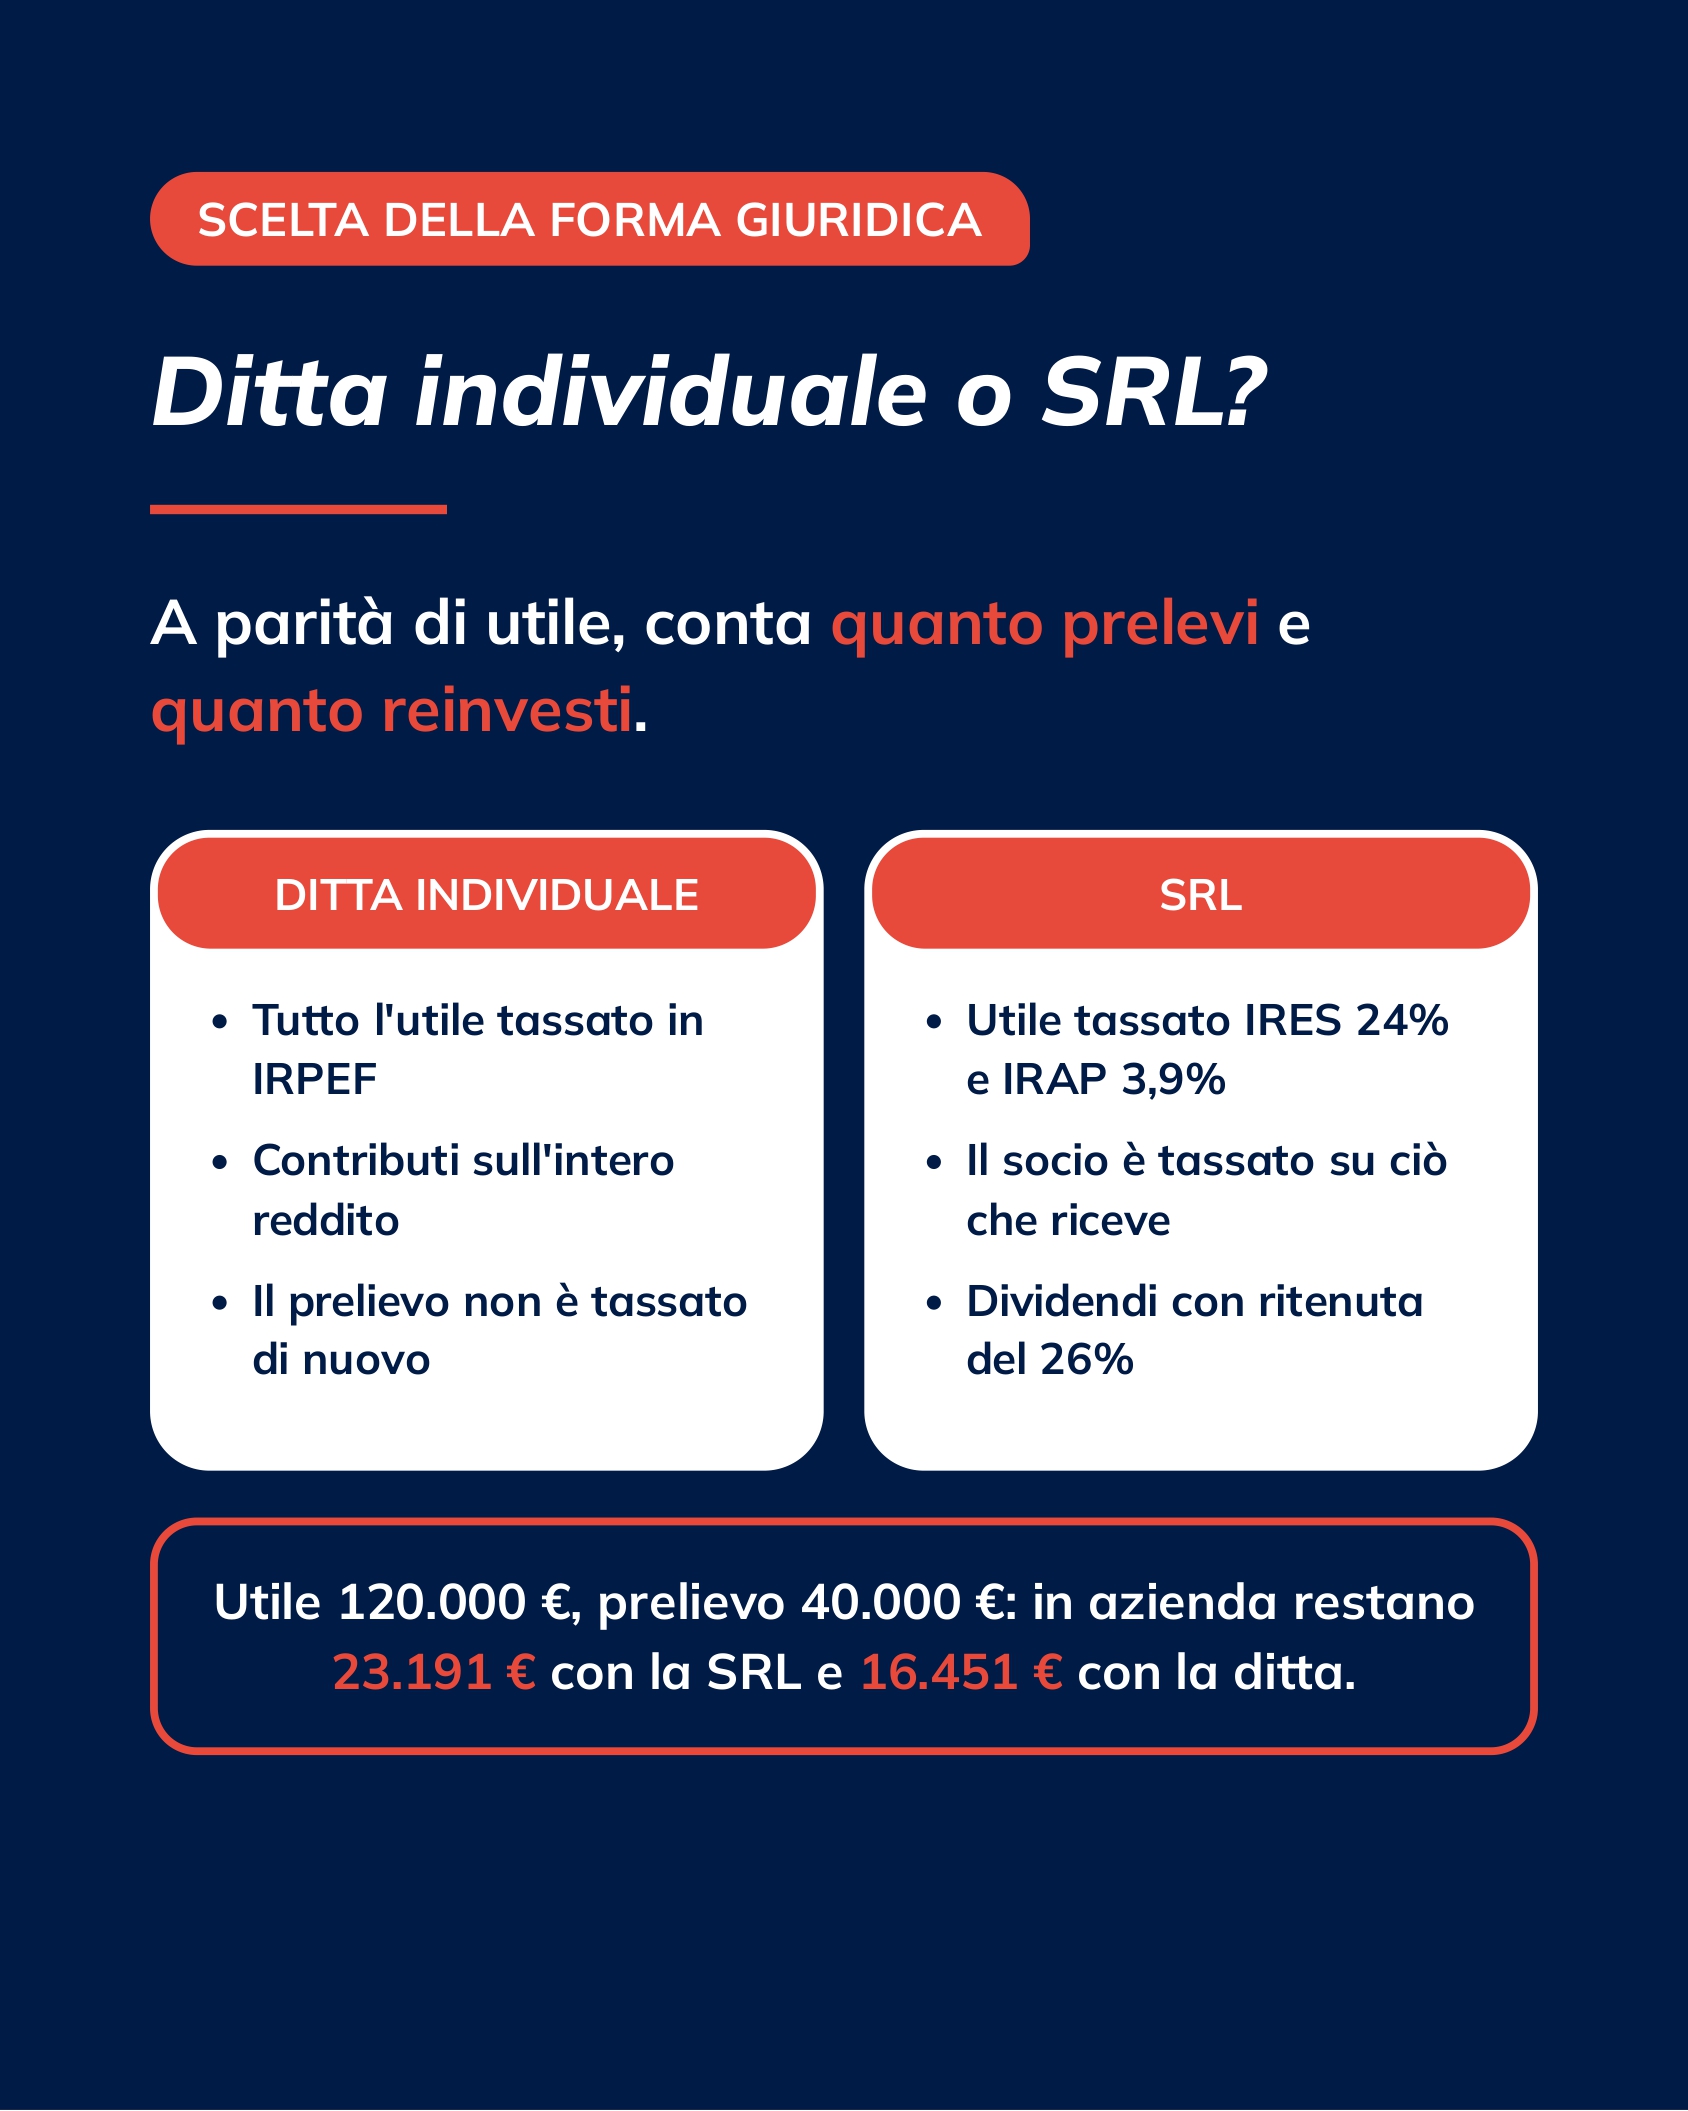
«Con una SRL pagherei meno tasse?» È una delle domande che riceviamo più spesso nel nostro studio di Firenze, sia da chi sta avviando un’attività sia da chi lavora in ditta individuale da qualche anno e vede crescere il fatturato. È una domanda legittima e, soprattutto, ha una risposta precisa: non una regola generale, ma un calcolo che si può fare sui numeri della propria impresa.
La scelta tra ditta individuale o SRL non dipende solo dalle aliquote. Dipende in gran parte da due valori: quanto denaro serve ogni anno all’imprenditore per vivere e quanto può restare nell’impresa per essere reinvestito. In questo articolo, curato dal Dott. Gabriele Girardi, confrontiamo le due forme partendo dallo stesso utile e variando la somma prelevata dal titolare, con imposte, contributi e costi di gestione aggiornati al 2026.
| In breve: chi paga meno tasse tra ditta individuale e SRL?
· Se reinvesti una parte dell’utile, la SRL è generalmente più efficiente: l’utile che resta in società paga IRES e IRAP (27,9% in Toscana) invece dell’IRPEF fino al 43% più i contributi. · Se prelevi quasi tutto l’utile, il vantaggio della SRL si riduce fino ad annullarsi e la ditta individuale resta spesso la soluzione più semplice ed efficiente. · Nella nostra simulazione con 120.000 euro di utile e 40.000 euro netti prelevati, la SRL lascia in azienda tra 6.700 e 7.600 euro in più ogni anno. · Se hai i requisiti del regime forfettario, il confronto cambia completamente e va rifatto da capo. |
Qual è la differenza fiscale tra ditta individuale e SRL?
Per capire il confronto basta un concetto: nella ditta individuale le imposte colpiscono tutto l’utile prodotto, anche quello che l’imprenditore lascia in azienda; nella SRL colpiscono prima la società e poi, separatamente, solo il denaro che arriva al socio. Vediamo i due meccanismi nel dettaglio.
Come è tassata la ditta individuale
Nella ditta individuale il reddito d’impresa è attribuito interamente al titolare, che lo prelevi o meno. Su tutto l’utile si applicano:
- l’IRPEF progressiva: 23% fino a 28.000 euro, 33% da 28.000 a 50.000 euro, 43% oltre, secondo gli scaglioni in vigore nel 2026;
- le addizionali regionale e comunale;
- i contributi INPS della gestione artigiani o commercianti, calcolati anch’essi sull’intero reddito.
Dal 2022 le persone fisiche che esercitano attività d’impresa non pagano l’IRAP. Il vantaggio della ditta individuale è la semplicità: una volta pagate imposte e contributi, il denaro può essere prelevato liberamente, senza ulteriori tassazioni.
Come è tassata la SRL
Nella SRL la società è un soggetto distinto dal socio. L’utile della società sconta l’IRES al 24% e l’IRAP, che in Toscana ha aliquota ordinaria del 3,9%. Il socio viene tassato solo su ciò che effettivamente riceve, in due forme possibili:
- un compenso da amministratore, soggetto a IRPEF e ai contributi della gestione separata, che per la società è un costo deducibile ai fini IRES;
- i dividendi, cioè la distribuzione degli utili già tassati in società, soggetti a una ritenuta del 26%.
Ciò che resta in società non è ancora denaro personale: è una risorsa dell’impresa, disponibile per investimenti, scorte o assunzioni. Quando verrà distribuito, sconterà la tassazione sui dividendi.
Il concetto chiave: si tassa l’utile o si tassa il prelievo?
Questa è la vera differenza da tenere a mente. Nella ditta individuale conta quanto guadagni: ogni euro di utile sale negli scaglioni IRPEF, anche se non lo prelevi. Nella SRL conta quanto prelevi: l’utile trattenuto paga un’aliquota fissa più bassa e rinvia la seconda tassazione al momento della distribuzione. Ecco perché la SRL tende a premiare chi ha utili elevati e la possibilità di reinvestirne una parte.
E se ho i requisiti per il regime forfettario?
Se i ricavi non superano 85.000 euro e ricorrono gli altri requisiti di legge, la ditta individuale può accedere al regime forfettario, con imposta sostitutiva del 15% (5% per i primi cinque anni in presenza dei requisiti) e contributi calcolati su un reddito determinato in modo forfettario. In questo caso la ditta individuale è spesso molto competitiva e il confronto con la SRL va svolto a parte. La simulazione che segue riguarda un’attività in regime ordinario.
Ditta individuale o SRL: la simulazione dello Studio Girardi a parità di utile
I numeri che seguono sono una simulazione dichiarata, costruita dallo studio per mostrare in modo trasparente il metodo di confronto. Non riproducono un caso reale e vanno adattati a ogni situazione concreta, ma permettono di vedere dove nasce la differenza.
Ipotesi di partenza
- Attività commerciale con sede a Firenze, in regime di contabilità ordinaria.
- Utile operativo di 120.000 euro all’anno, prima di qualsiasi remunerazione del titolare.
- Nella SRL il titolare è socio unico e amministratore, lavora in azienda ed è iscritto alla gestione commercianti; sul compenso da amministratore si applica quindi l’aliquota della gestione separata del 24%, ripartita per due terzi a carico della società e per un terzo a carico dell’amministratore.
- Maggiori costi annui di gestione della SRL rispetto alla ditta (contabilità ordinaria, bilancio, adempimenti societari): ipotesi convenzionale di 3.000 euro, usata solo ai fini del confronto.
- Parametri 2026: scaglioni IRPEF 23%, 33% e 43%; addizionale regionale Toscana a scaglioni; addizionale comunale di Firenze dello 0,2% oltre 25.000 euro; contributi INPS commercianti al 24,48% fino a 56.224 euro e al 25,48% oltre, con minimale di 18.808 euro; IRES 24%; IRAP 3,9%; ritenuta sui dividendi 26%.
- Per semplicità non consideriamo detrazioni per familiari, oneri deducibili, la deduzione dell’IRAP dall’IRES, acconti e tempi di versamento.
Scenario 1: il titolare preleva 40.000 euro netti all’anno e reinveste il resto
| Voce (euro) | Ditta individuale | SRL con compenso amministratore | SRL con soli dividendi |
| Compenso lordo o dividendo lordo | n.a. | 69.381 | 60.286 |
| Contributi previdenziali complessivi | 30.014 | 21.263 | 4.612 |
| Imposte complessive (IRPEF, addizionali, IRES, IRAP, ritenuta sui dividendi) | 33.535 | 32.546 | 48.317 |
| Maggiori costi di gestione | 0 | 3.000 | 3.000 |
| Disponibilità personale netta | 40.000 | 40.000 | 40.000 |
| Liquidità che resta nell’impresa | 16.451 | 23.191 | 24.071 |
| Valore netto della liquidità residua se distribuita in futuro | 16.451 | 17.161 | 17.813 |
Come leggere la tabella. In tutte e tre le soluzioni l’imprenditore porta a casa la stessa somma netta, 40.000 euro. Cambia quanto resta all’impresa dopo imposte, contributi e costi: è questa la riga da guardare per capire quale struttura rende di più.
Il risultato è netto: quando il titolare preleva una parte dell’utile e reinveste il resto, la SRL trattiene nell’impresa tra 6.700 e 7.600 euro in più all’anno rispetto alla ditta individuale. Il motivo è che l’utile non prelevato sconta IRES e IRAP (27,9% complessivo) invece dell’aliquota marginale IRPEF del 43% più i contributi. Ripetuto per più anni, questo margine diventa una leva concreta per finanziare la crescita senza ricorrere al credito bancario.
Per una valutazione completa il dato va letto fino in fondo. Se quella liquidità venisse distribuita in un secondo momento, la ritenuta del 26% ridurrebbe il vantaggio a una cifra compresa tra circa 700 e 1.400 euro. In altre parole, la SRL esprime il suo potenziale soprattutto quando gli utili restano davvero in azienda per finanziare investimenti, scorte, assunzioni o una riserva di liquidità.
C’è poi un aspetto che la tabella non mostra: nella soluzione con soli dividendi i contributi previdenziali si fermano al minimale, con effetti sulla futura pensione. Un risparmio contributivo oggi corrisponde a una minore copertura domani, ed è una scelta da fare in modo consapevole.
Scenario 2: il titolare preleva 55.000 euro netti all’anno
| Voce (euro) | Ditta individuale | SRL con compenso amministratore | SRL con soli dividendi |
| Contributi previdenziali complessivi | 30.014 | 28.581 | 4.612 |
| Imposte complessive | 33.535 | 37.110 | 53.588 |
| Maggiori costi di gestione | 0 | 3.000 | 3.000 |
| Disponibilità personale netta | 55.000 | 55.000 | 55.000 |
| Liquidità che resta nell’impresa | 1.451 | mancano 3.691 | 3.801 |
Quando l’imprenditore ha bisogno di prelevare quasi tutto l’utile, il quadro cambia. Con il solo compenso da amministratore la SRL non riesce a garantire i 55.000 euro netti; con i soli dividendi ci riesce, ma lasciando in società una somma modesta e con contributi al minimale. Una combinazione calibrata di compenso e dividendi può migliorare il risultato, ma in questo scenario la società aggiunge costi, adempimenti e responsabilità senza un vantaggio fiscale evidente. Qui la ditta individuale si conferma una scelta solida.
[H3] Cosa insegnano i due scenari
Lo stesso utile di 120.000 euro porta a conclusioni opposte a seconda di quanto preleva il titolare. È la dimostrazione pratica che non esiste una forma giuridica migliore in assoluto: esiste la forma più adatta al modo in cui l’imprenditore usa gli utili. La buona notizia è che questa valutazione si può fare con precisione, prima di prendere qualsiasi decisione.
Quali altri fattori incidono sulla scelta tra ditta individuale e SRL?
Le imposte sono solo una parte del quadro. Nelle analisi che svolgiamo per i nostri clienti, gli elementi che più spesso spostano il risultato sono questi:
- La quota di utile reinvestita. Più cresce, più la tassazione proporzionale della società diventa conveniente rispetto all’IRPEF progressiva.
- Il livello dell’utile. Con utili contenuti la progressività dell’IRPEF pesa meno e i costi fissi della SRL incidono di più.
- La previdenza. Compenso da amministratore, dividendi e reddito d’impresa generano contributi e pensioni molto diversi.
- La responsabilità patrimoniale. La SRL limita la responsabilità ai beni della società, ma banche e fornitori chiedono spesso garanzie personali ai soci.
- Il passaggio da ditta a SRL. Il conferimento dell’azienda in società può avvenire in neutralità fiscale (art. 176 TUIR), ma contratti, autorizzazioni, dipendenti e rapporti bancari vanno gestiti con attenzione.
Un punto tecnico merita un’attenzione particolare: per il socio che lavora nella SRL, l’iscrizione alla gestione commercianti e l’eventuale doppia contribuzione con la gestione separata sul compenso da amministratore vanno verificate caso per caso, perché incidono in modo rilevante sul risultato finale.
Quale società conviene aprire per pagare meno tasse?
È la domanda che molti imprenditori digitano su Google, ed è bene rispondere con chiarezza: nessuna forma giuridica, da sola, fa pagare meno tasse. Le società di persone (SNC e SAS) sono tassate per trasparenza: il reddito viene attribuito ai soci e sconta l’IRPEF, con un risultato vicino a quello della ditta individuale. La SRL, anche nella forma semplificata (SRLS), sposta la tassazione sulla società e sul momento in cui il denaro arriva al socio.
La domanda più utile, quindi, è un’altra: quale struttura è coerente con quanto guadagni, quanto prelevi, quanto reinvesti e dove vuoi portare la tua impresa nei prossimi anni. Con la risposta a queste quattro domande, la scelta diventa quasi sempre evidente.
Le domande che ci pongono più spesso gli imprenditori di Firenze
«Con la SRL posso prelevare quando mi serve?»
Non liberamente. Il denaro della SRL appartiene alla società. Il socio può ricevere un compenso deliberato, dividendi approvati dall’assemblea o il rimborso di finanziamenti che ha effettivamente versato. Impostare fin dall’inizio una politica di compensi e distribuzioni chiara permette di avere liquidità personale regolare e senza rischi contabili, fiscali o di responsabilità dell’amministratore.
«Se passo da ditta individuale a SRL perdo quello che ho costruito?»
No, se il passaggio è pianificato. L’azienda può essere conferita o ceduta alla nuova società, mantenendo avviamento, clienti e contratti. Occorre organizzare con anticipo il trasferimento di contratti, licenze, dipendenti e rapporti con le banche: con una buona regia, la continuità dell’attività è garantita.
«Con la SRL la mia casa è al sicuro?»
La SRL limita la responsabilità dei soci al capitale conferito ed è uno strumento efficace di separazione patrimoniale. La protezione, però, non è automatica: le garanzie personali prestate alle banche, le responsabilità dell’amministratore e alcuni debiti tributari e previdenziali possono comunque coinvolgere il patrimonio personale. Per questo va impostata correttamente fin dall’inizio.
Perché affidarsi a Studio Girardi & Associati per la tua scelta della forma imprenditoriale più adatta
Dal 1994 lo Studio Girardi & Associati affianca imprese e professionisti a Firenze e in Toscana nelle scelte societarie e fiscali: costituzione di società, trasformazione di ditte individuali in SRL, conferimenti d’azienda, strutture di gruppo e holding di famiglia. Seguiamo anche imprenditori stranieri, con assistenza in lingua inglese.
Quando un imprenditore ci chiede se passare alla SRL, costruiamo un prospetto comparativo sui suoi numeri reali: utile atteso, fabbisogno personale, investimenti previsti, posizione previdenziale, costi di gestione e prospettive dell’impresa. Il risultato è un confronto chiaro, anno per anno, che permette di decidere con dati alla mano e di pianificare il passaggio nei tempi giusti.
Vuoi sapere se la SRL conviene alla tua attività? Fissa un incontro in studio in Viale Benedetto Croce 9 a Firenze: prepareremo insieme la simulazione sul tuo caso.

