
Chi guida la propria SRL prima o poi si pone una domanda molto concreta: quale compenso amministratore SRL posso attribuirmi, e quanto mi resterà davvero? È una domanda sana, perché nasce dalla volontà di fare le cose per bene. E la buona notizia è che la risposta si costruisce con i numeri, in pochi passaggi chiari, scegliendo la soluzione più adatta a te e alla tua società.
In questa guida ti accompagniamo lungo tutto il percorso: dal costo per la società al netto personale, fino al confronto con i dividendi e agli adempimenti, che con la giusta organizzazione diventano semplice routine.
In sintesi
- Il compenso dell’amministratore di SRL è un reddito assimilato al lavoro dipendente: è la società a gestire imposte e versamenti.
- Il compenso costruisce la tua pensione attraverso la gestione separata INPS: due terzi dei contributi li sostiene la società.
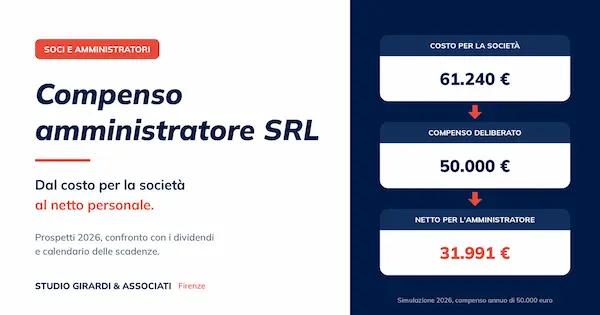
- Con un compenso di 50.000 euro la società investe 61.240 euro e all’amministratore arrivano 31.991 euro netti.
- Compenso e dividendi non sono alternativi: la combinazione giusta è quella che valorizza al meglio entrambi.
- Si parte da una delibera dei soci, che prepariamo insieme a te.
Come viene tassato il compenso dell’amministratore di SRL??
Dal punto di vista fiscale il compenso dell’amministratore è un reddito assimilato a quello di lavoro dipendente (art. 50, comma 1, lettera c bis, TUIR), quando la carica non rientra nella tua attività professionale abituale. In pratica è la società a occuparsi di tutto: trattiene IRPEF e addizionali, le versa e a fine anno ti rilascia la Certificazione Unica. Tu ricevi un importo già netto, senza pensieri sui versamenti.
Contributi gestione separata dell’amministratore: le aliquote 2026
Il compenso ti costruisce anche una posizione previdenziale, attraverso la gestione separata INPS. Per il 2026 l’aliquota è del 33,72% se non hai altra copertura obbligatoria e del 24% se sei già iscritto a un’altra gestione o sei pensionato (Circolare INPS n. 8/2026). La ripartizione è favorevole: due terzi li sostiene la società e un terzo l’amministratore, entro il massimale annuo di 122.295 euro.
Un vantaggio per la società: la deducibilità
Per la SRL il compenso riduce la base imponibile IRES nell’esercizio in cui viene pagato (art. 95, comma 5, TUIR). Ai fini IRAP non è deducibile, ed è proprio per questo che conviene valutarlo insieme alle altre leve disponibili, come vedremo tra poco.
Il primo passo: la delibera dei soci
Tutto parte da una delibera dei soci, o da una previsione dello statuto, che fissa il compenso (art. 2389 del Codice civile). È il documento che dà solidità alla scelta, sia nei rapporti tra soci sia ai fini fiscali. La prepariamo noi insieme a te, così hai tutto in ordine fin dall’inizio.
Compenso amministratore SRL: quante tasse e quanto resta netto? Il prospetto 2026
Mettiamo i numeri sul tavolo. La tabella riporta una simulazione elaborata dallo studio per un amministratore residente a Firenze, senza altra copertura previdenziale, su tre livelli di compenso annuo. Abbiamo considerato la detrazione per redditi assimilati al lavoro dipendente e le addizionali di Toscana e Comune di Firenze; detrazioni per familiari e oneri deducibili, quando presenti, migliorano ulteriormente il risultato.
| Voce (euro annui) | Compenso 30.000 | Compenso 50.000 | Compenso 80.000 |
| Contributi gestione separata a carico della società (22,48%) | 6.744 | 11.240 | 17.984 |
| Costo complessivo per la società | 36.744 | 61.240 | 97.984 |
| Contributi a carico dell’amministratore (11,24%) | 3.372 | 5.620 | 8.992 |
| Reddito imponibile IRPEF | 26.628 | 44.380 | 71.008 |
| IRPEF netta dopo le detrazioni | 4.024 | 11.357 | 22.733 |
| Addizionali regionale e comunale | 432 | 1.032 | 1.971 |
| Netto annuo per l’amministratore | 22.172 | 31.991 | 46.304 |
| Netto in percentuale del costo aziendale | 60,3% | 52,2% | 47,3% |
La tabella è già una guida alla scelta: con un compenso di 30.000 euro oltre il 60% di quanto la società investe arriva all’amministratore. Salendo, l’aliquota marginale IRPEF cresce, ed è lì che diventa interessante affiancare al compenso altre forme di remunerazione.
[H3] Se hai già un’altra copertura previdenziale
Se sei già iscritto a un’altra gestione, per esempio quella commercianti perché lavori anche nell’attività della società, l’aliquota della gestione separata scende al 24% e il netto migliora così:
| Aliquota ridotta 24% (euro annui) | Compenso 30.000 | Compenso 50.000 | Compenso 80.000 |
| Costo complessivo per la società | 34.800 | 58.000 | 92.800 |
| Contributi a carico dell’amministratore (8%) | 2.400 | 4.000 | 6.400 |
| IRPEF e addizionali | 4.785 | 13.121 | 25.910 |
| Netto annuo per l’amministratore | 22.815 | 32.879 | 47.690 |
Compenso amministratore o dividendi: come trovare l’equilibrio giusto
Non si tratta di scegliere una strada contro l’altra, ma di dosarle bene. Per confrontarle in modo corretto partiamo dalla stessa somma: quella che la società destinerebbe al compenso, oppure distribuirebbe come dividendo dopo l’IRES al 24% e la ritenuta del 26%. L’IRAP è dovuta in entrambi i casi, quindi non sposta il confronto.
| Risorse destinate al socio (euro) | 36.744 | 61.240 | 97.984 |
| Netto se erogate come compenso | 22.172 | 31.991 | 46.304 |
| Netto se distribuite come dividendo | 20.665 | 34.441 | 55.106 |
| Forma più efficiente sul netto immediato | Compenso | Dividendo | Dividendo |
Il quadro è chiaro: con importi contenuti il compenso è la forma più efficiente, grazie agli scaglioni IRPEF più bassi e alle detrazioni; con importi più elevati il dividendo lascia un netto maggiore. Per questo la soluzione che proponiamo più spesso è una combinazione su misura:
- il compenso costruisce la tua pensione, perché genera contributi;
- il compenso ti assicura un’entrata regolare durante l’anno, mentre il dividendo arriva con l’approvazione del bilancio;
- il compenso riduce l’IRES dell’anno in cui lo paghi, il dividendo valorizza gli utili già maturati;
- una combinazione ben calibrata sfrutta gli scaglioni IRPEF più convenienti e lascia spazio a distribuire utili o a reinvestirli nella crescita della società.
Se stai ancora valutando la forma giuridica più adatta, nel nostro articolo su ditta individuale o SRL trovi il confronto completo tra i due regimi.
Compenso amministratore SRL senza busta paga: cosa significa davvero?
È una delle domande che ci sentiamo fare più spesso, e la risposta dipende dalla tua situazione. Ecco i tre casi possibili.
Niente busta paga, ma un prospetto compensi gestito dalla società
L’amministratore non è un dipendente, quindi non riceve una busta paga tradizionale. Al suo posto c’è il prospetto del compenso, spesso chiamato cedolino amministratore, che comprende ritenute, contributi alla gestione separata, flussi UniEmens e Certificazione Unica. Affidati allo studio, questi passaggi procedono in modo ordinato mese dopo mese.
Incarico gratuito: una scelta possibile
Se lo statuto lo consente e i soci lo deliberano, l’incarico di amministratore può essere svolto a titolo gratuito, senza ritenute né contributi sulla carica. Se lavori anche nell’attività della società, la tua copertura previdenziale passa dalla gestione commercianti: ti aiutiamo a impostare le due posizioni in modo coordinato.
Amministratore professionista: compenso in fattura
Se fare l’amministratore rientra nella tua attività professionale abituale, per esempio sei un commercialista o un consulente, il compenso diventa reddito di lavoro autonomo: emetti fattura e versi i contributi alla tua cassa professionale.
Scadenze del compenso amministratore: il calendario dei versamenti
Ecco come si distribuiscono gli adempimenti nel corso dell’anno. Con un calendario chiaro, ogni passaggio arriva al momento giusto.
| Quando | Cosa succede |
| Prima del pagamento | Delibera dei soci che fissa il compenso |
| A ogni pagamento | La società trattiene IRPEF e contributi a carico dell’amministratore |
| Entro il 16 del mese successivo | Versamento con F24 delle ritenute IRPEF e dei contributi di gestione separata |
| Entro la fine del mese successivo | Invio del flusso UniEmens all’INPS |
| A fine anno | Conguaglio fiscale e calcolo delle addizionali |
| Anno successivo | Trattenuta rateale delle addizionali regionale e comunale |
| Entro il 16 marzo | Consegna e trasmissione della Certificazione Unica |
| Entro il 31 ottobre | Presentazione del modello 770 |
Un dettaglio utile per la pianificazione: grazie al principio di cassa allargato, i compensi pagati entro il 12 gennaio si considerano percepiti nell’anno precedente.
Tre dubbi frequenti dei soci amministratori
«Posso decidere il compenso a fine anno, quando conosco l’utile?»
La soluzione migliore è deliberarlo prima del pagamento, prevedendo se vuoi anche una parte variabile legata a criteri chiari, come i risultati dell’esercizio. Così hai flessibilità e, allo stesso tempo, una scelta solida.
«Se non mi pago un compenso, risparmio i contributi?»
Sulla carica sì, ma conviene guardare il quadro intero: se lavori nell’attività resta l’iscrizione alla gestione commercianti o artigiani, e i contributi di oggi sono la pensione di domani. Spesso un compenso anche moderato è l’investimento più sensato.
«Il compenso può essere pagato a rate o posticipato?»
Certo, una volta deliberato. La società lo deduce nell’esercizio in cui lo paga: anche questo è un elemento che usiamo per ottimizzare il risultato complessivo.
Commercialista a Firenze per SRL: come costruiamo insieme il tuo compenso
Dal 1994 lo Studio Girardi & Associati affianca SRL e soci amministratori a Firenze, Prato, Pistoia e Lucca. Il nostro metodo è semplice: partiamo dai numeri della tua società e costruiamo un prospetto su misura, che ti mostra il costo per la società, il netto personale e il confronto tra compenso, dividendi e utili da reinvestire, con tutte le scadenze già in calendario. Prepariamo la delibera dei soci e gestiamo il prospetto compensi, così tu puoi concentrarti sulla tua impresa.
Assistiamo in inglese anche soci e amministratori stranieri di società italiane, compresi i clienti statunitensi, nell’ambito della nostra consulenza societaria a Firenze.
Vuoi trovare il compenso giusto per te e per la tua SRL? Ti aspettiamo in studio a Firenze, in Viale Benedetto Croce 9, per costruire insieme la soluzione più adatta.
Domande frequenti sul compenso amministratore SRL
Quante tasse si pagano sul compenso dell’amministratore di SRL?
Il compenso sconta l’IRPEF progressiva (23%, 33% e 43% nel 2026), le addizionali regionale e comunale e i contributi della gestione separata INPS. Nella nostra simulazione, con un compenso di 50.000 euro l’amministratore senza altra copertura previdenziale riceve circa 32.000 euro netti, mentre la società sostiene un costo di circa 61.000 euro.
Quali contributi paga l’amministratore di SRL?
L’amministratore è iscritto alla gestione separata INPS. Nel 2026 l’aliquota è del 33,72% senza altra copertura previdenziale e del 24% per chi è già iscritto a un’altra gestione o è pensionato. Due terzi sono a carico della società e un terzo a carico dell’amministratore.
L’amministratore di SRL deve avere la busta paga?
Non serve una busta paga da dipendente: la società gestisce il prospetto del compenso, con ritenute, contributi, flussi UniEmens e Certificazione Unica. Affidati allo studio, questi passaggi diventano ordinaria amministrazione.
Conviene di più il compenso o il dividendo?
Dipende dagli importi, ed è proprio lì che si crea valore. Con importi contenuti il compenso è di solito più efficiente e costruisce la pensione; con importi elevati il dividendo lascia più netto. La combinazione delle due forme è spesso la scelta migliore.
Il compenso dell’amministratore è deducibile per la SRL?
Sì, riduce l’IRES nell’esercizio in cui viene pagato, sulla base della delibera dei soci. Ai fini IRAP non è deducibile.
Frequently asked questions (English)
How is an Italian SRL director’s fee taxed?
It is treated as income similar to employment income: the company withholds personal income tax and regional and municipal surcharges, and pays social security contributions to the INPS separate fund, two thirds borne by the company and one third by the director.
Is a director’s fee better than dividends?
At lower amounts the fee is usually more efficient and builds pension rights. At higher amounts dividends, taxed at 26% after 24% corporate tax, may leave more net income. A combination is often the best solution.
Can Studio Girardi assist English speaking directors in Florence?
Yes. The firm assists foreign shareholders and directors of Italian companies in English, including US clients under the Italy USA double taxation treaty.

